Cách tính giá bán sản phẩm in 3D và lợi nhuận | 47Art
Chuyện và kiến thức
Cách tính giá bán sản phẩm in 3D và lợi nhuận thực tế
Lập bảng chi phí vật liệu, máy, công, đóng gói và phí bán hàng bằng một ví dụ minh họa dễ kiểm tra.
Đăng ngàyƯớc tính 9 phút đọc
Tính giá bán sản phẩm in 3D là bước dễ bị bỏ qua khi mới kinh doanh. Một cuộn nhựa và thời gian máy chạy chỉ là một phần chi phí; thiết kế, sản phẩm lỗi, công hoàn thiện, đóng gói, phí bán hàng và vận chuyển cũng ảnh hưởng đến lợi nhuận. Nếu không tách từng khoản, đơn hàng càng nhiều chưa chắc công việc càng hiệu quả.
Bài này dùng một ví dụ minh họa để bạn tự lập bảng tính. Các con số không phải giá của 47Art, không phải mức phí phổ biến và không bao gồm mọi nghĩa vụ thuế. Hãy thay chúng bằng dữ liệu thực tế của bạn, của nền tảng bán hàng và đơn vị vận chuyển.
Ảnh bìa: Wikimedia Commons — westonhighschool library, CC BY-SA 2.0. Ảnh tư liệu đã thu nhỏ, chuyển định dạng và có thể cắt khung hiển thị; không phải ảnh xưởng 47Art.
Tính vật liệu và dự phòng sản phẩm lỗi
Cuộn nhựa PETG in 3D trong bao bì
Hình tư liệu: Wikimedia Commons — Suit, CC BY-SA 4.0. Ảnh được thu nhỏ để hiển thị. Đây là tư liệu minh họa, không phải ảnh xưởng 47Art.
Trước tiên, dùng kết quả slice để ước tính khối lượng nhựa cho một sản phẩm đạt yêu cầu, bao gồm phần support nếu có. Sau vài lần in, cân nhựa và sản phẩm thực tế để điều chỉnh. Số gram trên phần mềm chỉ là ước tính; nhựa dùng khi làm nóng đầu phun, thay màu, in thử hoặc xử lý lỗi có thể làm mức sử dụng khác đi.
Giả sử một mẫu dùng 120 g vật liệu và giá nhựa là 220.000 đồng/kg. Chi phí vật liệu của mẫu là 0,12 × 220.000 = 26.400 đồng. Nếu bạn tạm dự phòng thêm 10% cho hao hụt vật liệu, khoản dự phòng là 2.640 đồng; tổng vật liệu dự kiến là 29.040 đồng. Mức 10% chỉ để minh họa, không phải tỷ lệ lỗi chuẩn.
Cần phân biệt hai cách theo dõi: cộng một tỷ lệ dự phòng vào chi phí dự kiến hoặc ghi lại vật liệu và công làm lại thực tế trong từng kỳ. Nếu đã tính lại toàn bộ chi phí lỗi theo số liệu thực tế, đừng cộng thêm đúng khoản dự phòng đó lần nữa. Khi tỷ lệ lỗi thay đổi, hãy cập nhật thay vì giữ mãi một giả định lạc quan.
Một sản phẩm nhiều màu có thể tốn thêm nhựa chuyển màu; sản phẩm có support lớn tốn thêm cả thời gian tháo và làm sạch. Việc chọn hướng đặt mẫu, thiết kế để ít support hơn hoặc tách thành các bộ phận có thể thay đổi chi phí, nhưng hãy kiểm tra lại chất lượng và độ phù hợp trước khi áp dụng.
Khi mua vật liệu theo cuộn, hãy ghi giá thực trả và lượng vật liệu sử dụng được. Chi phí vận chuyển vật liệu hoặc phần còn lại không dùng được có thể ảnh hưởng đến giá bình quân, tùy cách bạn quản lý kho. Nếu giá mua thay đổi giữa các đợt, cập nhật dữ liệu trước khi báo giá một lô mới thay vì dùng mãi giá cũ.
Đối với một thiết kế mới, hãy giữ riêng chi phí thử nghiệm ban đầu. Ba lần in thử thất bại và một lần in đạt có thể tiêu tốn nhiều hơn số gram của bản cuối. Khi mẫu đã ổn định, dữ liệu các lần sản xuất tiếp theo giúp bạn ước tính chính xác hơn mà không xóa mất khoản thử nghiệm đã chi.
Phân bổ máy, công và chi phí chung
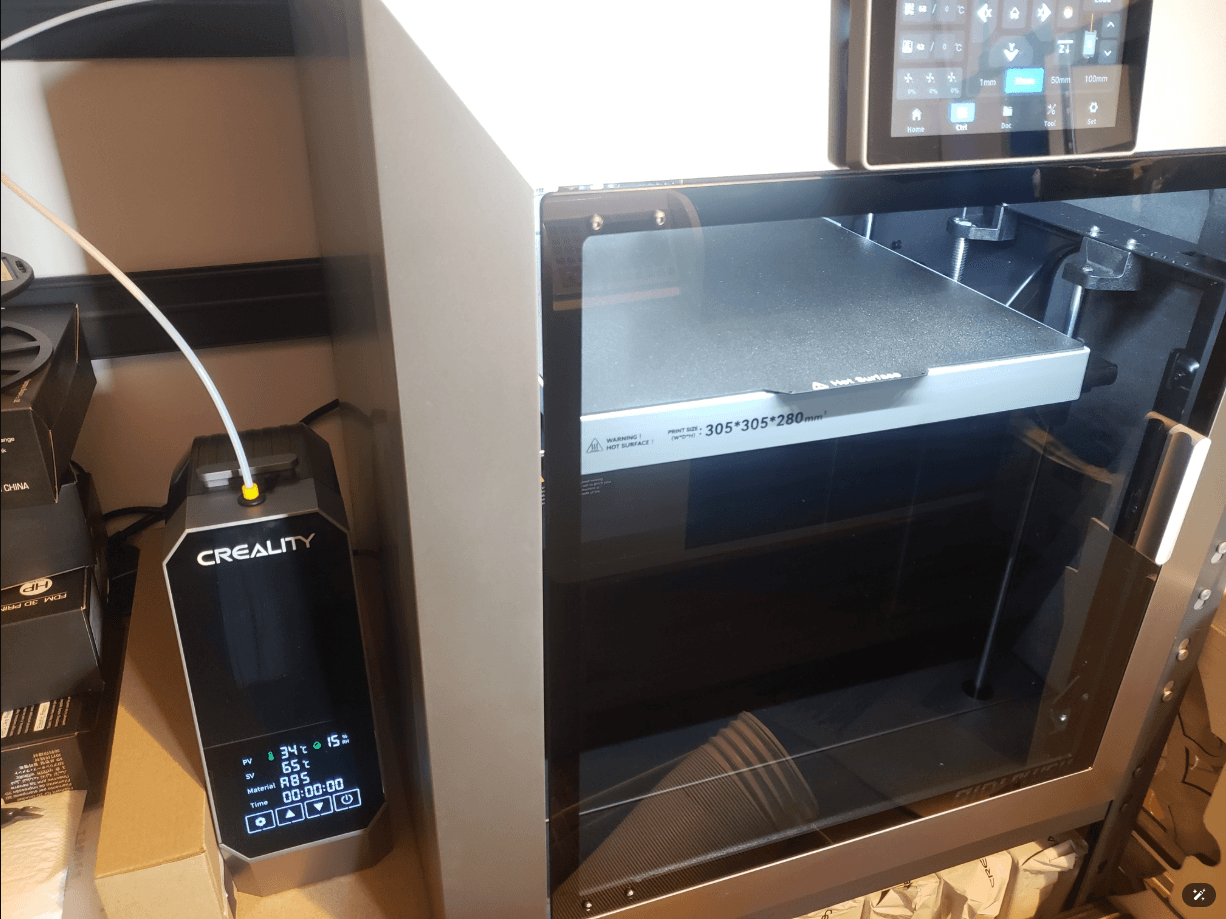
Máy in 3D và cuộn vật liệu bên cạnh
Hình tư liệu: Wikimedia Commons — Haroldbarlow8911, CC BY-SA 4.0. Ảnh được thu nhỏ để hiển thị. Đây là tư liệu minh họa, không phải ảnh xưởng 47Art.
Máy in tiêu thụ điện, cần vệ sinh và thay thế linh kiện; bản thân máy cũng có chi phí đầu tư. Bạn có thể lập một đơn giá giờ máy nội bộ từ chi phí điện ước tính, bảo trì, hao mòn và chi phí vận hành được phân bổ. Phương pháp nào cũng cần ghi rõ khoản nào đã bao gồm để tránh tính trùng.
Trong ví dụ này, giả sử đơn giá nội bộ là 4.000 đồng/giờ và mẫu chạy bốn giờ: chi phí máy là 16.000 đồng. Con số này chỉ là giả định để tính, không phải giá điện hay báo giá thuê máy. Nếu đã đưa điện và bảo trì vào đơn giá giờ máy, không cộng lại cùng các khoản ấy ở phần khác.
Tiếp theo tính công thao tác. Giả sử kiểm tra file, tháo support và hoàn thiện mất tổng cộng 30 phút; bạn tạm định giá thời gian ở 40.000 đồng/giờ. Chi phí công là 0,5 × 40.000 = 20.000 đồng. Nếu có thiết kế riêng, sơn tay hoặc sửa file, hãy ghi thêm các công đoạn và thời gian tương ứng thay vì giấu trong một con số chung.
Bao bì, tem và vật liệu chống sốc giả sử là 5.000 đồng cho một đơn. Nếu một lần đóng gói chứa nhiều sản phẩm, cần phân bổ cho đúng số lượng. Những khoản khác như phần mềm, địa điểm, quảng cáo hay chi phí thanh toán cũng có thể phát sinh; ví dụ dưới đây chưa tính các khoản đó.
Thời gian của bạn không chỉ gồm phút tháo sản phẩm khỏi bàn in. Việc trả lời yêu cầu, chuẩn bị tên cá nhân hóa, kiểm tra, chụp ảnh xác nhận và đưa hàng đi gửi đều có thể chiếm thời gian. Hãy chọn một cách phân bổ nhất quán, chẳng hạn ghi thời gian theo từng đơn hoặc phân bổ một phần chi phí quản lý theo kỳ.
Không phải máy chạy bốn giờ sẽ tiêu thụ điện ở một mức công suất không đổi trong cả bốn giờ. Nếu cần tính chính xác hơn, dùng thiết bị đo điện phù hợp hoặc thông tin vận hành đáng tin cậy, rồi áp giá điện thực tế của bạn. Đơn giá giờ máy trong ví dụ chỉ là một giả định gộp để minh họa, không thay thế phép đo.
Ví dụ tính lãi cho một đơn hàng
Máy tính điện tử đặt cạnh bảng quy đổi tiền tệ
Hình tư liệu: Wikimedia Commons — ZICO, CC BY-SA 4.0. Ảnh được thu nhỏ để hiển thị. Đây là tư liệu minh họa, không phải ảnh xưởng 47Art.
Giả sử sản phẩm được bán với giá 120.000 đồng. Phí nền tảng giả định là 8% trên giá bán, còn người bán chịu thêm 10.000 đồng vận chuyển. Cấu trúc phí và phần vận chuyển do ai chịu có thể khác ở từng kênh và thời điểm; hãy kiểm tra quy định thực tế.
Khoản mục
Chi phí giả định
Nhựa 120 g
26.400 đồng
Dự phòng hao hụt vật liệu 10%
2.640 đồng
Máy: 4 giờ × 4.000 đồng
16.000 đồng
Công: 0,5 giờ × 40.000 đồng
20.000 đồng
Bao bì
5.000 đồng
Phí nền tảng: 8% × 120.000 đồng
9.600 đồng
Phần vận chuyển người bán chịu
10.000 đồng
Tổng chi phí trong ví dụ
89.640 đồng
Phần còn lại là 30.360 đồng, tương đương khoảng 25,3% giá bán. Đây chưa phải lợi nhuận ròng cuối cùng: ví dụ chưa tính quảng cáo, chi phí cố định chưa phân bổ, đổi trả, thuế và các khoản phát sinh khác. Nếu khách trả tiền vận chuyển riêng, phải ghi cả khoản thu lẫn chi tương ứng; không mặc định phí giao hàng bằng không.
Nếu bạn muốn đặt giá dựa trên tỷ lệ chi phí theo giá bán, hãy nhớ phí 8% tăng cùng giá. Công thức đơn giản trong trường hợp chỉ có một loại phí theo tỷ lệ là: giá tối thiểu = tổng chi phí cố định cho đơn chia cho phần còn lại sau tỷ lệ phí và tỷ lệ lợi nhuận mục tiêu. Công thức không thay thế bảng tính đầy đủ khi có phí bậc thang, thuế hoặc khuyến mại.
Để kiểm tra công thức, dùng chính ví dụ này và giả định mục tiêu phần còn lại bằng 20% giá bán. Chi phí không phụ thuộc giá trong bảng là 80.040 đồng; phần còn lại sau phí 8% và mục tiêu 20% là 72%. Giá tính theo công thức là 80.040 / 0,72 ≈ 111.167 đồng. Bạn vẫn phải kiểm tra những khoản chưa có trong ví dụ và làm tròn theo chính sách giá của mình.
Một chương trình giảm giá cũng cần được đưa vào bảng tính trước khi áp dụng. Nếu giảm trực tiếp giá sản phẩm, phí tính theo tỷ lệ có thể thay đổi theo quy định kênh bán; nếu người bán trợ giá vận chuyển, phần chi tương ứng cũng cần được ghi. Đừng chỉ so sánh giá niêm yết ban đầu với tiền nhựa.
Dùng bảng tính để ra quyết định, không chỉ để báo giá
Máy tính hiển thị một bảng tính trong phòng thí nghiệm
Hình tư liệu: Wikimedia Commons — MikeRun, CC BY-SA 4.0. Ảnh được thu nhỏ để hiển thị. Đây là tư liệu minh họa, không phải ảnh xưởng 47Art.
Ghi riêng chi phí thử mẫu và chi phí sản xuất lặp lại. Với một mẫu có thể bán nhiều lần, bạn có thể phân bổ tiền thiết kế và thử nghiệm theo số lượng dự kiến; nhưng dự kiến không chắc thành hiện thực. Theo dõi cả khoản đầu tư ban đầu và lợi nhuận thực tế để biết đã thu hồi được bao nhiêu.
Sau mỗi đợt, so sánh thời gian dự kiến với thực tế. Nếu việc tháo support lâu gấp đôi ước tính, hãy sửa bảng chi phí hoặc thiết kế. Nếu tỷ lệ lỗi tăng, điều tra nguyên nhân và điều chỉnh kế hoạch; không nên che sai lệch bằng cách bỏ công lao động của chính mình.
Giá còn phụ thuộc vào giá trị khách nhận được, mức cạnh tranh, chất lượng và phạm vi dịch vụ. Đừng hạ giá xuống dưới chi phí chỉ để có đơn mà không hiểu vì sao mình làm vậy. Khi cần gia công một thiết kế cụ thể, bạn có thể gửi yêu cầu qua dịch vụ custom của 47Art để được trao đổi phạm vi và báo giá riêng.
Ngoài lợi nhuận, hãy theo dõi dòng tiền: bạn có thể cần mua vật liệu, trả công hoặc sản xuất mẫu trước khi nhận đủ tiền từ khách hay nền tảng. Thỏa thuận thanh toán và thời điểm nhận tiền cần phù hợp với quy định áp dụng. Một đơn có phần lãi dự kiến tốt vẫn có thể gây áp lực nếu toàn bộ chi phí phải trả ngay.